Sms spoofing e OTP: il caso ABF sul rimborso negato

Un sms apparentemente inviato dalla banca, un recapito da chiamare per disconoscere un pagamento e la successiva comunicazione di codici OTP a un falso addetto antifrode: è questa la sequenza esaminata nella decisione n. 4274 del 12 maggio 2026 del Collegio di coordinamento dell’Arbitro Bancario Finanziario, secondo la documentazione disponibile. Il ricorso della correntista è stato rigettato: non è stato disposto il rimborso di una perdita superiore a 5 mila euro. Al centro del provvedimento non c’è soltanto la ricostruzione di una truffa digitale, ma anche il confine fra gli obblighi di protezione dell’intermediario e le cautele richieste al cliente nella gestione delle credenziali personali.

La cliente aveva ricevuto un messaggio che segnalava una disposizione di pagamento a suo nome e indicava un numero da contattare nel caso in cui non riconoscesse l’operazione. Dopo avere telefonato, stando alla ricostruzione riportata, sarebbe stata indotta a effettuare un bonifico verso un conto presentato come aperto a suo nome e ad autorizzare un ulteriore pagamento, poi collegato a un acquisto online. La dinamica viene ricondotta al vishing e allo SMS spoofing: nel primo caso il raggiro si svolge per telefono, attraverso un interlocutore che si accredita come operatore della banca; nel secondo, il messaggio viene costruito per apparire come una comunicazione autentica dell’istituto.

Il Collegio ha considerato gravemente colposa la condotta della correntista, che aveva comunicato a uno sconosciuto i codici OTP ricevuti, benché l’interlocutore si fosse qualificato come componente dell’ufficio frodi. Gli OTP, cioè codici temporanei utilizzati per confermare accessi o operazioni, costituiscono infatti credenziali di sicurezza personalizzate. Nella motivazione richiamata dalla documentazione rileva anche un criterio di plausibilità: per bloccare un addebito non autorizzato non risulterebbe ragionevole eseguire, a propria volta, un’operazione di pagamento. Il passaggio distingue la pressione psicologica tipica delle frodi dalla valutazione richiesta al cliente quando gli viene chiesto di compiere atti che, anziché interrompere il rischio, producono nuovi trasferimenti di denaro.

Non è stata invece riconosciuta una responsabilità dell’intermediario. La banca, secondo quanto riferito, ha dimostrato che il bonifico e il pagamento con carta erano stati autenticati, eseguiti e contabilizzati regolarmente. La pronuncia richiama inoltre l’obbligo previsto dall’articolo 7, comma 2, del decreto legislativo n. 11/2010, citato nel dossier, di adottare ragionevoli misure per preservare le credenziali di sicurezza personalizzate. L’esito del ricorso si fonda dunque sulla combinazione tra la prova tecnica fornita dalla banca sulle operazioni e la valutazione della condotta della cliente nella comunicazione dei codici.

La decisione affronta anche due profili sui quali, nella ricostruzione proposta, erano emersi orientamenti non uniformi fra i collegi territoriali: l’autenticazione a due fattori e il CVV dinamico. Il Collegio ritiene compatibile con il quadro normativo una procedura che permetta l’accesso al conto con un solo fattore e consenta poi di autorizzare il pagamento riutilizzando quel fattore insieme a un secondo elemento di natura diversa. La soluzione, precisa il provvedimento, è ammessa alle condizioni indicate: accesso e pagamento nella stessa sessione, oppure associazione dei fattori tale da realizzare il dynamic linking, ossia il collegamento dell’autenticazione a una specifica operazione.

Quanto al CVV dinamico, la pronuncia chiarisce che può integrare un sistema di autenticazione a doppio fattore l’impiego di un codice generato durante l’accesso all’area riservata del cliente, accompagnato dall’inserimento di un OTP ricevuto via SMS. A differenza del CVV tradizionale, stampato sulla carta, quello dinamico non è fisicamente disponibile sullo strumento di pagamento e viene generato per l’acquisto online. Il caso lega quindi il mancato rimborso alla comunicazione degli OTP e alla prova dell’autenticazione delle operazioni contestate, offrendo al tempo stesso un chiarimento sulle modalità di combinazione dei fattori di sicurezza nei pagamenti digitali.


FINMA autorizza un fondo svizzero retail con investimento diretto in Bitcoin

La FINMA ha approvato il primo fondo di diritto svizzero destinato agli investitori retail che investe direttamente in Bitcoin, autorizzandolo a derogare ai requisiti ordinari di diversificazione. Il fondo è classificato tra gli altri fondi per investimenti alternativi con rischi particolari. La decisione distingue questo veicolo dai prodotti negoziati in borsa già presenti sul mercato svizzero e collegati alle criptovalute.

Nella comunicazione del 20 ottobre, l’autorità di vigilanza ha motivato l’esenzione con la lunga storia di negoziazione del Bitcoin e con volumi di scambio particolarmente elevati rispetto ad altre criptovalute. Questi elementi hanno consentito al fondo di mantenere un’esposizione concentrata su un singolo asset, senza la diversificazione normalmente prevista.

La novità riguarda la struttura giuridica del prodotto. La SIX descrive i propri ETP come titoli di debito garantiti da collateral, e non come fondi di investimento collettivo. Un fondo che acquista direttamente Bitcoin e un titolo di debito legato al suo andamento possono entrambi offrire esposizione alla criptovaluta, ma restano strumenti differenti sotto il profilo giuridico.

L’approvazione non definisce però ancora l’offerta concreta. La FINMA non ha indicato il nome dell’emittente, le commissioni né una data per l’avvio delle negoziazioni. Non è quindi possibile stabilire, sulla base dell’annuncio, quando il prodotto sarà effettivamente accessibile agli investitori o a quali costi. L’autorità ha inoltre segnalato che altri operatori hanno presentato, o annunciato, domande di autorizzazione per fondi sul Bitcoin, senza comunicare ulteriori approvazioni.

La vigilanza non elimina il rischio connesso alle oscillazioni del prezzo dell’asset. La FINMA avverte che anche un investimento effettuato tramite un fondo approvato può perdere una parte consistente del valore in caso di forti variazioni delle quotazioni. La deroga alla diversificazione consente la concentrazione sul Bitcoin, ma non offre protezione contro un eventuale ribasso.

La decisione è accompagnata da indicazioni sugli obblighi degli istituti vigilati che custodiscono o offrono strumenti collegati alle cripto-attività. Le linee guida richiamate dalla FINMA richiedono competenze tecniche, infrastrutture solide e un adeguato controllo dei fornitori esterni. Le cripto-attività dei clienti devono inoltre rimanere escluse dalla massa fallimentare del custode. Un istituto autorizzato conserva la responsabilità anche quando ricorre a un fornitore esterno.

Sul piano della distribuzione resta applicabile la legge svizzera sui servizi finanziari, la FinSA. Gli operatori devono fornire avvertenze chiare sulla volatilità e sulle possibili perdite, oltre a svolgere le verifiche di appropriatezza o adeguatezza nei casi previsti. Anche la documentazione del fondo deve esporre i rischi in modo evidente. L’autorizzazione definisce quindi un perimetro regolamentare per un fondo concentrato sul Bitcoin, mentre il rischio di mercato resta a carico dell’investitore.


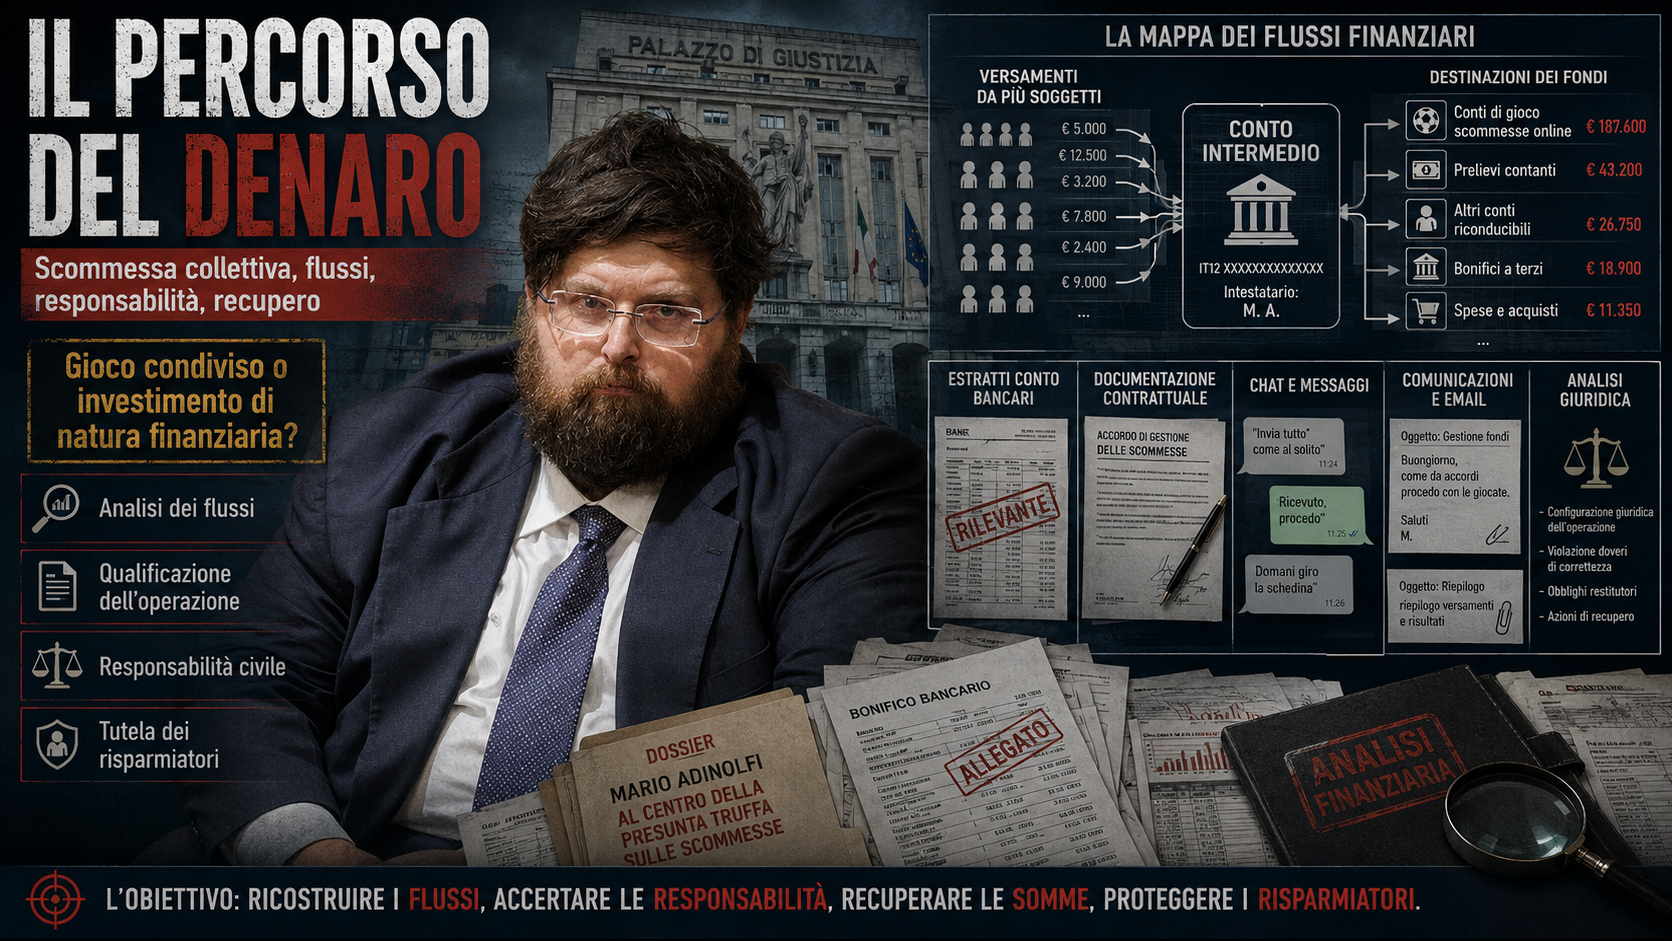
Caso Adinolfi la pista dei soldi

Mario Adinolfi si è presentato davanti al giudice per le indagini preliminari di Roma per l’interrogatorio di garanzia nell’inchiesta sulla cosiddetta scommessa collettiva, il sistema attraverso il quale, secondo l’ipotesi investigativa, sarebbero state raccolte somme di denaro da numerosi partecipanti con la prospettiva di ottenere guadagni collegati alle scommesse sportive. L’ex parlamentare, sottoposto agli arresti domiciliari, ha respinto le accuse e ha sostenuto di non avere organizzato alcuna truffa, ma di avere gestito un’attività di gioco condivisa con persone che avrebbero aderito volontariamente. Il procedimento, coordinato dalla Procura di Roma e sviluppato attraverso gli accertamenti della Guardia di Finanza, riguarda ipotesi di truffa aggravata e continuata, esercizio abusivo della raccolta del risparmio, abusivismo finanziario e omessa dichiarazione dei redditi. Il danno stimato dagli investigatori sarebbe vicino ai 4,7 milioni di euro. Si tratta, tuttavia, di una ricostruzione ancora sottoposta al vaglio dell’autorità giudiziaria, rispetto alla quale Adinolfi conserva la presunzione di innocenza. Nel corso dell’interrogatorio, l’indagato ha rivendicato la liceità del meccanismo e ha descritto i partecipanti come persone consapevoli, tra le quali vi sarebbero stati professionisti, docenti universitari, notai e soggetti conosciuti pubblicamente. Secondo la sua versione, le somme sarebbero state trasferite spontaneamente, senza pressioni o raggiri. Adinolfi ha inoltre sostenuto che una parte significativa del denaro sarebbe stata restituita, richiamando il caso di una partecipante che, dopo avere versato 30 mila euro, ne avrebbe ricevuti 50 mila. La difesa insiste sulla necessità di ricostruire integralmente entrate e uscite. I legali Pablo De Luca e Riccardo Di Lorenzo hanno chiesto la revoca della misura cautelare, sostenendo che l’analisi dei flussi dimostrerebbe una sostanziale corrispondenza tra somme ricevute e somme restituite. Secondo la prospettazione difensiva, a fronte di circa un milione e mezzo di euro indicati come denaro in uscita, sarebbero rientrati ai partecipanti circa un milione e trecentomila euro. Questa vicinanza, secondo i difensori, sarebbe incompatibile con un sistema costruito fin dall’inizio per appropriarsi del denaro altrui. Anche sul piano fiscale Adinolfi ha contestato l’impostazione accusatoria. Ha sostenuto che la propria posizione non sarebbe diversa da quella di un normale giocatore online e ha negato di avere utilizzato le somme per sostenere uno stile di vita lussuoso. Il giudice si è riservato di decidere sulla richiesta di revoca degli arresti domiciliari dopo avere acquisito il parere del pubblico ministero. Il nodo centrale dell’inchiesta, però, non riguarda soltanto il rapporto numerico tra denaro entrato e denaro restituito. La questione decisiva è comprendere quale fosse la reale natura economica e giuridica dell’operazione. Se più persone consegnano capitale a un soggetto, rinunciano a decidere direttamente come impiegarlo e attendono un rendimento dipendente dall’attività del gestore, il fenomeno può assumere caratteristiche diverse da una semplice giocata tra amici. In questa prospettiva si inserisce l’analisi dell’avvocato Giovanni Spinapolice, che assiste alcune persone che si considerano danneggiate. Il punto da verificare è se il sistema presentasse gli elementi tipici di un investimento finanziario, vale a dire l’impiego di capitale, l’aspettativa di un rendimento e l’assunzione di un rischio collegato alla gestione delle somme. Qualora tali elementi risultassero presenti, sarebbe necessario stabilire se l’attività richiedesse autorizzazioni specifiche e se queste fossero state effettivamente ottenute. La denominazione utilizzata dai protagonisti non basta a risolvere il problema. Chiamare un’operazione scommessa collettiva, gruppo di gioco o iniziativa tra conoscenti non ne determina automaticamente la natura giuridica. Nei procedimenti economici e finanziari conta soprattutto la sostanza concreta dei rapporti. Occorre quindi esaminare le modalità con cui l’iniziativa veniva proposta, le promesse formulate, l’autonomia dei partecipanti, la disponibilità delle somme e il modo in cui venivano rappresentati i possibili guadagni. Un altro aspetto rilevante riguarda la ricostruzione dei movimenti bancari. Il singolo bonifico può apparire come un trasferimento ordinario tra privati. Una sequenza di versamenti provenienti da numerosi soggetti, seguita da impieghi, restituzioni o trasferimenti verso altri conti, può invece rivelare l’esistenza di un’attività organizzata. Gli accertamenti dovranno seguire il percorso del denaro, verificando chi lo abbia ricevuto, chi lo abbia gestito, dove sia stato destinato e quali soggetti abbiano contribuito al funzionamento del sistema. L’indagine potrebbe estendersi oltre la posizione di chi avrebbe materialmente incassato le somme. Sarà necessario accertare l’eventuale ruolo di intermediari, collaboratori, titolari di conti o soggetti che abbiano facilitato la raccolta e la movimentazione del denaro. La responsabilità non può essere presunta e dovrà essere dimostrata per ogni singola posizione. L’analisi della rete operativa resta però indispensabile per capire se ci si trovi davanti a rapporti occasionali oppure a un meccanismo strutturato. La vicenda pone infine una questione più ampia, destinata a riproporsi nell’epoca dei social network. La raccolta di denaro può essere presentata con parole informali, affidata alla reputazione personale di chi la propone e diffusa in comunità digitali fondate sulla fiducia. Ma quando vengono coinvolti capitali, rendimenti attesi e gestione altrui del rischio, la linea di confine tra iniziativa privata, gioco condiviso e attività finanziaria diventa molto sottile. Saranno gli accertamenti documentali, bancari e fiscali a chiarire la destinazione delle somme e la reale struttura dell’operazione. La difesa punta sulla volontarietà dei versamenti e sulle restituzioni effettuate. Le persone offese chiedono invece di comprendere dove sia finito il denaro e se il sistema fosse autorizzato. Il procedimento dovrà trasformare queste versioni contrapposte in fatti verificati, ricostruendo responsabilità, perdite e benefici.

Caso Adinolfi, seguire il denaro per ricostruire le responsabilità

Il caso Adinolfi apre un fronte che va oltre il perimetro dell’inchiesta penale e riguarda direttamente le persone che sostengono di avere affidato somme di denaro per partecipare alla cosiddetta scommessa collettiva. La Procura di Roma sta svolgendo gli accertamenti di propria competenza, mentre Mario Adinolfi respinge le contestazioni, afferma di non avere sollecitato investimenti e descrive l’attività come una forma di gioco condiviso. Spetterà dunque alla magistratura stabilire che cosa sia realmente accaduto e se vi siano responsabilità penalmente rilevanti. Per chi dichiara di avere perso denaro, tuttavia, il problema non si esaurisce nell’esito del procedimento penale. La questione più concreta riguarda il percorso seguito dai capitali, la natura effettiva delle operazioni e il ruolo assunto dai diversi soggetti eventualmente intervenuti. È su questo terreno che si colloca l’attività di approfondimento annunciata dall’avvocato Giovanni Spinapolice, esperto di controversie finanziarie, con l’obiettivo di verificare se possano emergere profili di responsabilità civile e finanziaria. Il primo passaggio consiste nel comprendere come funzionasse realmente il sistema. Le definizioni utilizzate dalle parti non sono decisive, perché nel diritto conta soprattutto la sostanza economica dell’operazione. Un’attività può essere presentata come partecipazione a un gioco, collaborazione tra privati o iniziativa collettiva, ma deve essere esaminata per ciò che concretamente produce. Se più persone consegnano somme a un soggetto, rinunciano a decidere direttamente come impiegarle e attendono un possibile guadagno derivante dalla gestione altrui, diventa necessario verificare se ci si trovi davanti a un investimento di natura finanziaria. Gli elementi da considerare sono l’impiego di capitale, l’aspettativa di un rendimento e l’assunzione di un rischio collegato all’operazione. La presenza congiunta di queste caratteristiche può rendere rilevante la disciplina dei prodotti finanziari e della raccolta del risparmio. Non significa che ogni somma destinata a una scommessa costituisca automaticamente un investimento, ma impone di analizzare l’organizzazione complessiva, le modalità di adesione, le promesse formulate, il grado di autonomia dei partecipanti e il modo in cui venivano gestiti i fondi. Da questa qualificazione dipende un secondo interrogativo. Se l’attività avesse assunto sostanzialmente natura finanziaria, occorrerebbe stabilire se fosse necessaria un’autorizzazione e se fossero applicabili regole poste a tutela del pubblico. Queste verifiche non possono essere condotte sulla base di impressioni o ricostruzioni sommarie. Servono documenti, comunicazioni, accordi, ricevute, conti utilizzati, causali dei pagamenti e ogni elemento capace di mostrare quale rapporto fosse stato instaurato tra chi versava il denaro e chi lo riceveva. Un singolo bonifico, osservato isolatamente, può apparire del tutto ordinario. Una pluralità di versamenti ripetuti, provenienti da persone diverse e destinati a conti collegati alla stessa attività, può invece assumere un significato differente. Per questo l’analisi dei flussi finanziari è centrale. Occorre ricostruire da dove siano partite le somme, su quali rapporti siano transitate, come siano state aggregate, chi ne abbia disposto e quale destinazione finale abbiano ricevuto. Solo una lettura unitaria consente di comprendere la reale dimensione economica del fenomeno. L’indagine civile non coincide con quella penale e non ne anticipa le conclusioni. Può muoversi su presupposti differenti e concentrarsi sul danno subito, sugli obblighi di restituzione, sulla correttezza dei comportamenti e sull’eventuale coinvolgimento di soggetti ulteriori. Questa distinzione è importante anche sul piano pratico, perché l’eventuale tutela dei danneggiati richiede tempi, prove e strategie proprie, che devono essere valutate senza attendere passivamente ogni sviluppo del procedimento penale ancora in corso. La responsabilità non si estende automaticamente a chiunque abbia avuto un contatto con le operazioni. È necessario accertare, caso per caso, quale funzione sia stata svolta, quali informazioni fossero disponibili, quali doveri fossero applicabili e se un comportamento abbia contribuito concretamente alla produzione o all’aggravamento della perdita. Per le persone coinvolte diventa quindi essenziale conservare e ordinare tutta la documentazione. Bonifici, messaggi, email, conversazioni, prospetti dei rendimenti, indicazioni sulle modalità di partecipazione e richieste di restituzione possono essere decisivi per ricostruire il rapporto. Anche la cronologia assume rilievo, perché consente di verificare quando siano state versate le somme, quali risultati fossero stati rappresentati e in quale momento siano emerse difficoltà nei pagamenti o nelle restituzioni. Il punto centrale resta la tracciabilità del denaro. Stabilire chi abbia ricevuto materialmente le somme è soltanto l’inizio. Bisogna comprendere chi ne abbia avuto la disponibilità, quali passaggi siano avvenuti e se il sistema abbia coinvolto strutture, conti o soggetti diversi. Questa ricostruzione può chiarire se esistano patrimoni aggredibili, obblighi restitutori o condotte rilevanti sul piano risarcitorio. Nel caso Adinolfi, dunque, la prudenza impone di rispettare la presunzione di innocenza e di attendere gli accertamenti della magistratura. Allo stesso tempo, chi afferma di avere subito una perdita ha interesse a non limitarsi alla sola domanda su chi abbia raccolto il denaro. La verifica decisiva riguarda il viaggio compiuto dai capitali. Seguire quel percorso significa trasformare una vicenda ancora confusa in una sequenza di operazioni verificabili e individuare, senza anticipare giudizi, chi possa essere chiamato a rispondere delle conseguenze economiche.

Caso Osanna, verifiche a tutela degli investitori

Vicenda Osanna, lo Studio Spinapolice & Partners avvia verifiche sulle posizioni degli investitori per ricostruire flussi finanziari, rapporti e possibili responsabilità di terzi, valutando azioni civili e concrete prospettive di recupero delle somme investite in buona fede e tutela per i risparmi. La vicenda che coinvolge Francesco Osanna apre un nuovo fronte di attenzione per numerosi investitori che ritengono di avere affidato somme di denaro a operazioni finanziarie presentate come opportunità di rendimento. Il caso, oggi al centro di un’indagine su ipotesi di finti investimenti e autoriciclaggio, ha assunto rilevanza non soltanto sul piano penale, ma anche sotto il profilo della tutela civile dei risparmiatori coinvolti. Secondo quanto riportato dagli organi di informazione, nei confronti di Osanna sarebbe stata disposta la misura degli arresti domiciliari, mentre altri soggetti sarebbero stati destinatari di provvedimenti interdittivi legati all’esercizio di attività imprenditoriali e all’assunzione di incarichi direttivi in società e imprese. Si tratta, in ogni caso, di una fase cautelare e ogni valutazione dovrà avvenire nel pieno rispetto della presunzione di innocenza e delle garanzie difensive. Accanto all’attività della magistratura si apre ora il tema particolarmente urgente delle possibilità di recupero per chi sostiene di avere subito perdite. Lo Studio Spinapolice & Partners ha annunciato l’avvio di verifiche e approfondimenti finalizzati a ricostruire i rapporti, i flussi finanziari e le modalità con cui le operazioni sarebbero state proposte e realizzate. L’obiettivo dichiarato è comprendere se, oltre alle eventuali responsabilità dei soggetti direttamente coinvolti, possano emergere profili riferibili a terzi che abbiano favorito, agevolato, consentito o non impedito il verificarsi del danno. Nelle vicende finanziarie complesse, infatti, l’individuazione dell’autore materiale delle condotte contestate rappresenta soltanto una parte del problema. Per gli investitori, la questione centrale è spesso stabilire se esistano soggetti giuridicamente responsabili e patrimonialmente capienti dai quali ottenere il risarcimento. Da qui la necessità di ricostruire l’intera catena dell’operazione, verificando i canali di raccolta del denaro, le modalità dei versamenti, gli eventuali intermediari, le società utilizzate, le comunicazioni inviate e la documentazione contrattuale consegnata ai clienti. Il lavoro annunciato dallo Studio prevede quindi l’esame delle singole posizioni, perché non tutti gli investitori potrebbero avere seguito lo stesso percorso. Alcuni potrebbero avere sottoscritto accordi scritti, altri potrebbero avere ricevuto proposte attraverso messaggi, incontri personali o presentazioni informali. Potrebbero inoltre cambiare i soggetti che hanno promosso l’operazione, i conti sui quali sono state trasferite le somme, le promesse di rendimento e le informazioni fornite sui rischi. Ogni dettaglio può assumere rilievo nella valutazione delle possibili azioni. La raccolta ordinata dei documenti costituisce il primo passaggio decisivo. Bonifici, ricevute, contratti, estratti conto, email, messaggi, registrazioni delle comunicazioni, materiale pubblicitario e indicazioni ricevute dai promotori possono contribuire a chiarire la destinazione del denaro e la struttura dei rapporti. Anche la presenza di soggetti bancari, societari o professionali deve essere valutata con attenzione, senza automatismi, per accertare se, in relazione ai rispettivi ruoli, siano configurabili obblighi di diligenza, vigilanza o controllo e se tali obblighi risultino concretamente violati. La vicenda mette ancora una volta in evidenza la fragilità del confine tra fiducia personale e tutela giuridica del risparmio. Molti investitori si affidano a persone che si presentano come imprenditori, consulenti o promotori di iniziative redditizie, senza avere gli strumenti tecnici per verificare la solidità dell’operazione, l’effettiva destinazione delle somme o la presenza delle autorizzazioni necessarie. In questi contesti la relazione personale può sostituire, almeno in apparenza, le verifiche documentali, creando una zona di rischio nella quale il risparmiatore può trovarsi esposto e isolato. Lo Studio Spinapolice & Partners ha chiarito che l’attività non è diretta ad alimentare aspettative automatiche di recupero, ma a svolgere una verifica documentale e giuridica delle singole posizioni. L’approccio mira a distinguere i semplici sospetti dagli elementi concretamente utilizzabili, valutando la possibilità di promuovere azioni nei confronti dei soggetti eventualmente responsabili. Chi ha effettuato versamenti, ricevuto proposte di investimento, sottoscritto accordi o intrattenuto rapporti con soggetti collegati alla vicenda potrà sottoporre la propria documentazione a una prima analisi. La tempestività può essere determinante. Le indagini penali seguiranno il loro corso, ma la tutela degli investitori non coincide necessariamente con l’esito del procedimento penale. Le iniziative civili possono richiedere ricostruzioni autonome, l’individuazione dei beni aggredibili e la valutazione di eventuali misure cautelari a protezione delle pretese risarcitorie. Attendere senza raccogliere documenti o senza verificare la propria posizione potrebbe rendere più difficile ricostruire i fatti e individuare le responsabilità. Un coordinamento delle posizioni potrà inoltre favorire una lettura complessiva della vicenda, mettere in relazione esperienze apparentemente isolate e far emergere eventuali schemi ricorrenti. Ciò consentirebbe di evitare iniziative frammentarie e di orientare le scelte sulla base di elementi verificati, documentati e condivisi correttamente. Il caso Osanna, dunque, non riguarda soltanto l’accertamento delle condotte contestate, ma anche la capacità di offrire una risposta concreta ai risparmiatori in buona fede. La sfida sarà trasformare una pluralità di rapporti, pagamenti e comunicazioni in un quadro giuridico coerente, capace di individuare le eventuali responsabilità e le reali possibilità di recupero. In questa fase, metodo, prudenza e rigore documentale rappresentano gli strumenti essenziali per evitare che alle perdite economiche si aggiungano nuove illusioni.

ROMA

Via del Corso 433/d
00146 Roma IT
+39 06 68.30.0018
+39 06 68.21.6386

  • Linkedin
  • Twitter
  • Instagram
  • Youtube

LONDON

26 Grosvenor Street Myfair
London UK W1K 4QW
+44 207 355 3525
+44 207 355 3526


DUBAI

Platinum Tower C1 - 4105
Jumeirah Lake tower
Dubai UAE 634303
+971 444 10.518


SHENZHEN

Exchange Square West
Office building 15 
Shenzhen CN 1507/1511
+86 0755 83 29 6818
+86 0755 83 27 4066

colonna

logo Studio Spinapolice

Gestione cookie